お金と暮らし

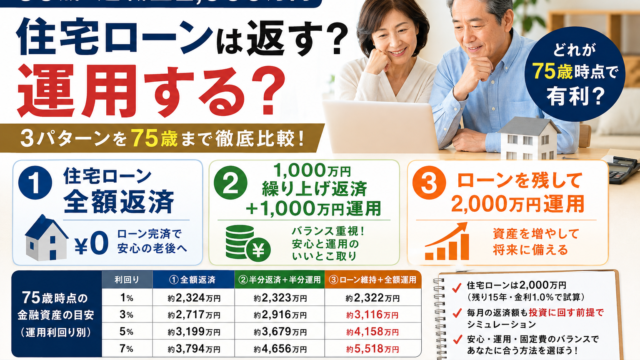
60歳の退職金2,000万円、住宅ローンは返す?運用する?3パターンを75歳まで徹底比較

60歳で定年退職を迎え、2,000万円の退職金を受け取ったとします。しかし、住宅ローンの残高も2,000万円残っている。このような場合、「退職金で住宅ローンを全額返済したほうがいいのか?」「住宅ローンは残して、2,000万円をNISAなどで...
お金と暮らし
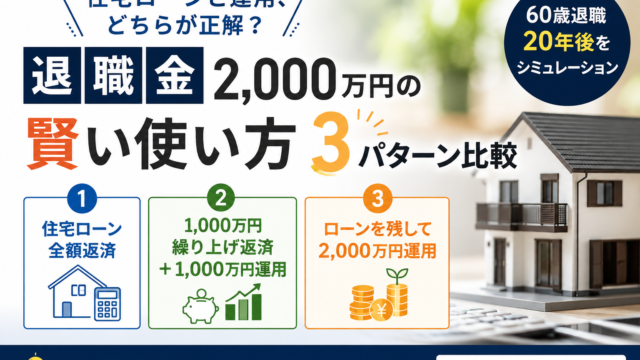
60歳で住宅ローンを残して退職金2,000万円を運用するのは得?シミュレーションで徹底比較

60歳で定年退職を迎え、2,000万円の退職金を受け取ったとします。一方で、住宅ローンの残高も2,000万円。このとき、「退職金で住宅ローンを全額返済するべきか?」それとも、「住宅ローンはそのまま残して、2,000万円をNISAなどで運用す...
お金と暮らし

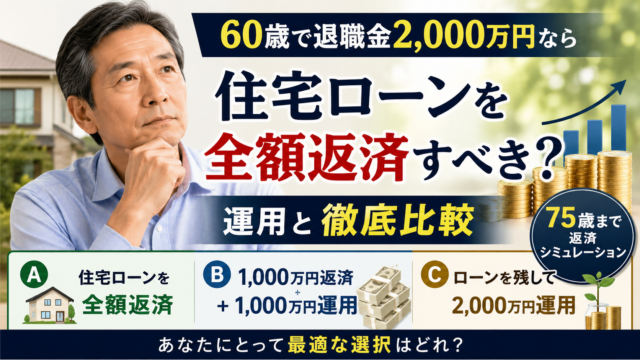
60歳で退職金2,000万円なら住宅ローンを全額返済すべき?運用と徹底比較【75歳まで返済】

60歳で定年退職を迎え、2,000万円の退職金を受け取ったとします。一方で、住宅ローンの残高も2,000万円。この場合、「退職金で住宅ローンを全額返済するべきなのか?」それとも、「住宅ローンはそのままにして、退職金2,000万円をNISAな...
お金と暮らし

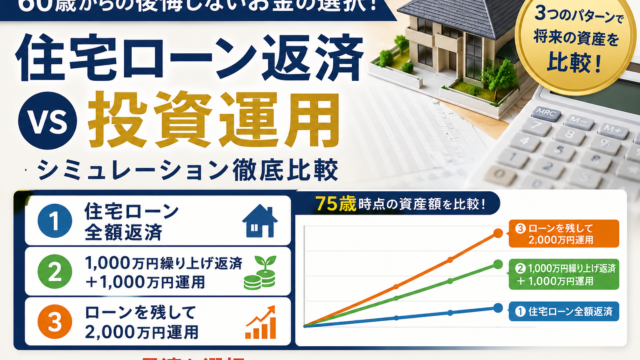
60歳の退職金2,000万円はどう運用する?円・NISA・海外株・金のおすすめ配分を解説【老後資金の守り方】

60歳で退職金2,000万円、住宅ローン残高2,000万円ならどうする?「全額返済」「1,000万円繰り上げ返済+1,000万円運用」「ローンを残して2,000万円運用」の3パターンを75歳までシミュレーション。老後資金を考えるポイントを解説します。
お金と暮らし

ジュニアNISA完全ガイド【2026年最新版】|制度終了後の資産はどうなる?新NISAとの違いも解説

ジュニアNISAは2023年末で新規投資が終了しました。2026年現在のジュニアNISAの払い出し方法や保有資産の扱い、新NISAとの違い、終了後に子どもの教育資金を準備する方法まで初心者向けにわかりやすく解説します。
お金と暮らし

【60歳定年】退職金2,000万円で住宅ローンは完済すべき?繰り上げ返済の最適金額を解説

**メタディスクリプション(約145文字)**60歳で退職金2,000万円、住宅ローン残高2,000万円の場合、完済と繰り上げ返済のどちらが得なのでしょうか。老後資金とのバランスや住宅ローン金利を踏まえ、後悔しない返済方法と最適な繰り上げ返済額の考え方をわかりやすく解説します。
投資のはじめ方

ウェルスナビとは?初心者でもわかる仕組み・メリット・デメリットを徹底解説

ウェルスナビとはどのようなサービス?ロボアドバイザーの仕組みや特徴、メリット・デメリット、手数料、新NISAとの違いを初心者向けにわかりやすく解説します。資産運用を始めたい方や、自動で長期・積立・分散投資をしたい方はぜひ参考にしてください。
投資の種類と特徴

【NISAで短期投資するならどっち?】積立投資枠と成長投資枠を徹底比較!

「NISAで短期間で利益を狙いたいけど、積立投資枠と成長投資枠のどちらを使えばいいの?」そんな疑問を持つ方は多いでしょう。結論からいうと、短期で利益を狙うなら成長投資枠がおすすめです。この記事では、積立投資枠との違いや、それぞれのメリット・...
お金と暮らし

孫名義で投資はできる?500万円以上の教育資金を目指す贈与のポイントを解説

孫名義で投資は可能?年間110万円の贈与税の基礎控除や、教育資金づくりのポイント、長期投資のメリット・注意点を初心者向けにわかりやすく解説します。
お金と暮らし

子ども名義で500万円を目指す!未成年口座で始める教育資金づくり

子ども名義で投資は可能?未成年口座の仕組みやメリット・注意点を解説。教育資金500万円を目指す積立シミュレーションや長期投資のポイントもわかりやすく紹介します。