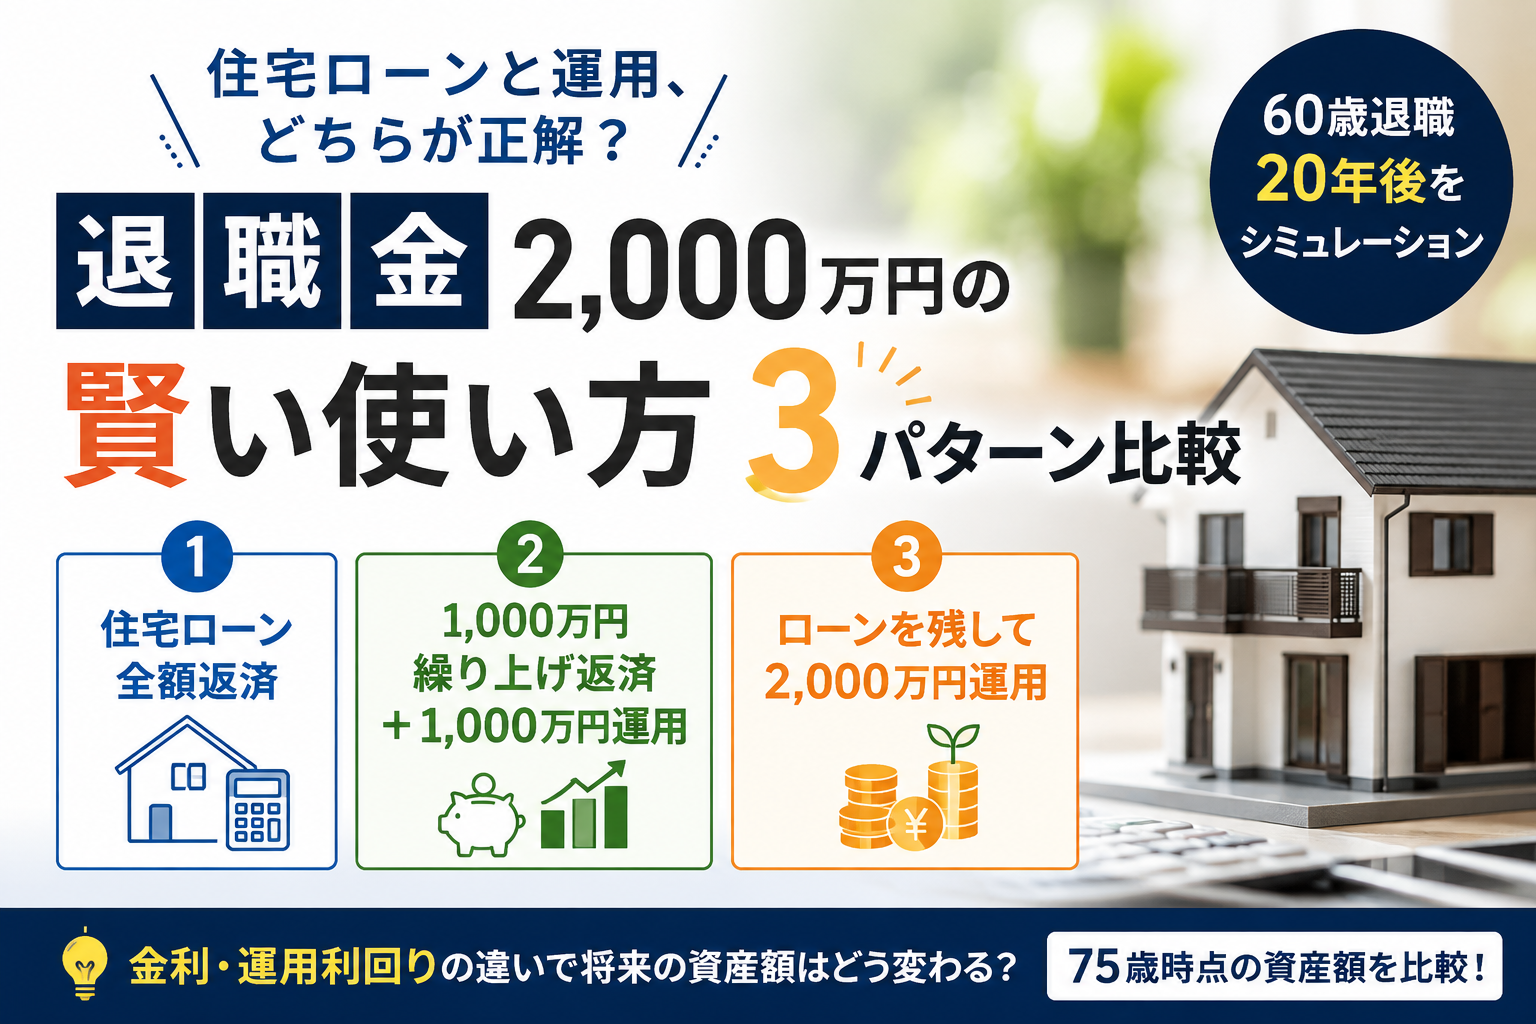


60歳で定年退職を迎え、2,000万円の退職金を受け取ったとします。
しかし、住宅ローンの残高も2,000万円残っている。
このような場合、
「退職金で住宅ローンを全額返済したほうがいいのか?」
「住宅ローンは残して、2,000万円をNISAなどで運用したほうがいいのか?」
「1,000万円だけ繰り上げ返済して、残りを運用するのはどうなのか?」
と悩む人も多いでしょう。
そこでこの記事では、
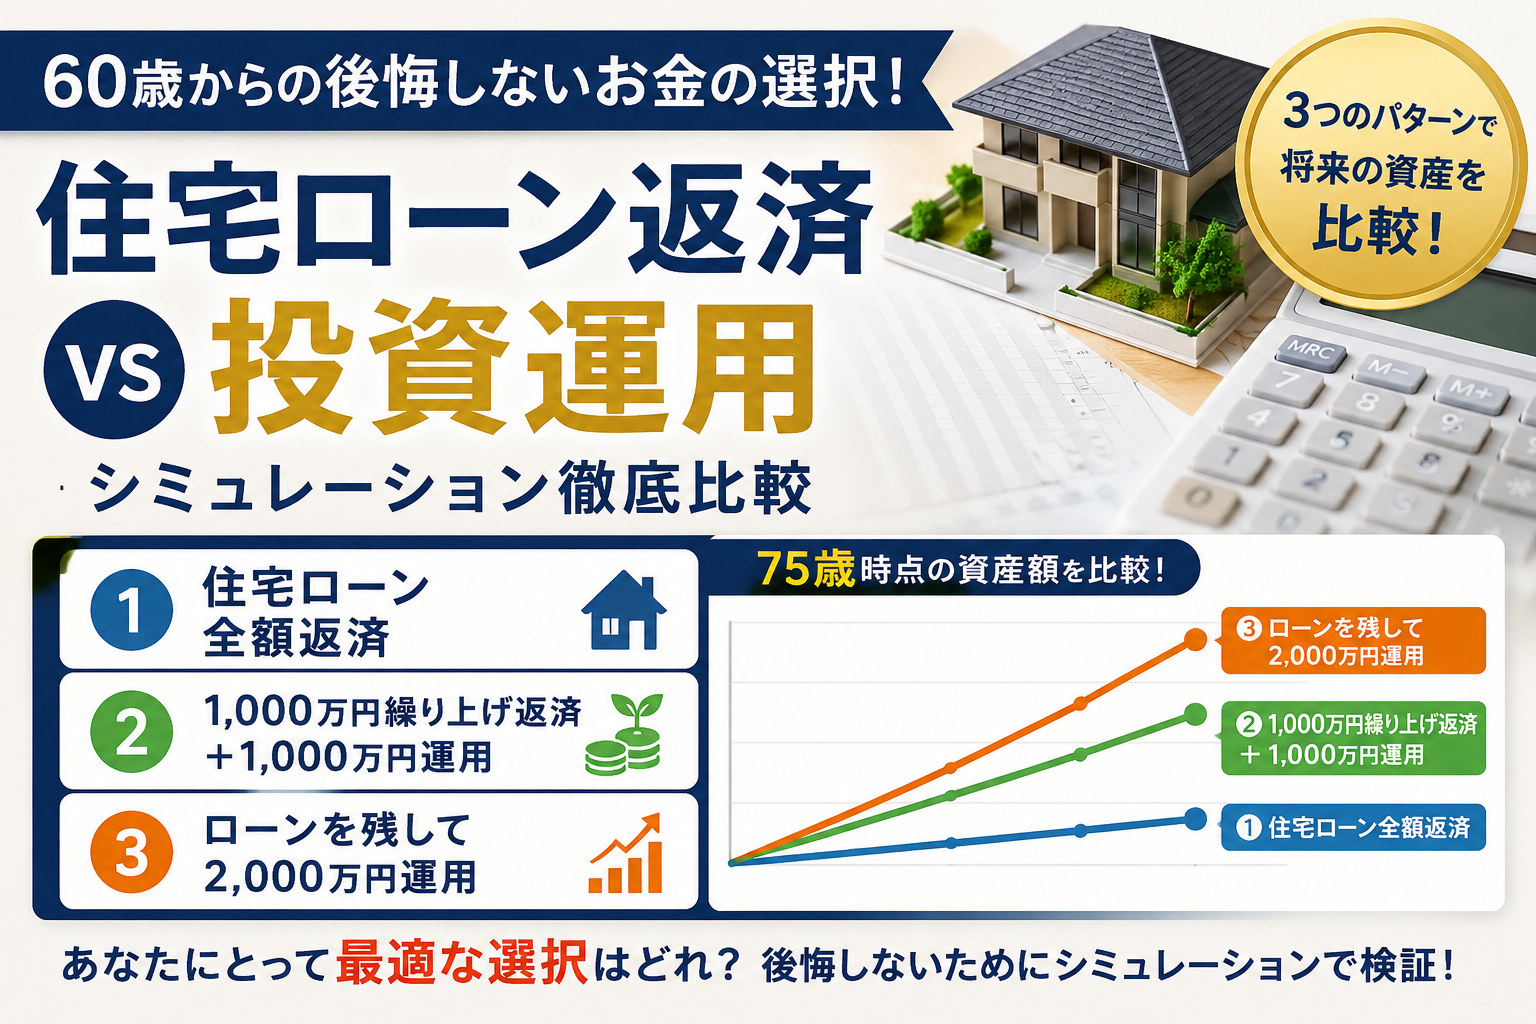
①住宅ローンを全額返済
②1,000万円繰り上げ返済+1,000万円運用
③住宅ローンを残して2,000万円運用
の3パターンを、60歳から75歳までの15年間で比較します。
単純に「投資した2,000万円がいくらになるか」だけではなく、住宅ローンを返済したことで浮く毎月の返済額も投資に回す前提で、できるだけ公平にシミュレーションします。
関連記事
・60歳の退職金2,000万円はどう運用する?円・NISA・海外株・金のおすすめ配分を解説【老後資金の守り方】
・60歳で退職金2,000万円なら住宅ローンを全額返済すべき?運用と徹底比較【75歳まで返済】
・60歳で住宅ローンを残して退職金2,000万円を運用するのは得?シミュレーションで徹底比較
・【60歳定年】退職金2,000万円で住宅ローンは完済すべき?繰り上げ返済の最適金額を解説
結論:資産額だけなら「ローンを残して運用」が有利になりやすい
先に結論を紹介します。
今回の条件では、運用利回りが高くなるほど、
③住宅ローンを残して2,000万円運用
が有利になっていきます。
一方で、投資には元本割れのリスクがあるため、60歳以降の生活では「資産額だけ」で判断するのは危険です。
3つの方法には、それぞれ次のような特徴があります。
| パターン | 特徴 |
|---|---|
| ①全額返済 | 老後の固定費を最も減らせる |
| ②半分返済+半分運用 | 安心と運用のバランス型 |
| ③全額運用 | 資産成長を最も狙いやすい |
特に、
「どれを選べばいいのか迷う」
という人にとっては、②の「1,000万円繰り上げ返済+1,000万円運用」が有力な選択肢になります。
今回のシミュレーション条件
今回は以下の条件で計算します。
| 項目 | 条件 |
|---|---|
| 退職年齢 | 60歳 |
| 退職金 | 2,000万円 |
| 住宅ローン残高 | 2,000万円 |
| 残り返済期間 | 15年 |
| 完済年齢 | 75歳 |
| 住宅ローン金利 | 年1.0% |
| 運用期間 | 15年間 |
| 想定運用利回り | 1%・3%・5%・7% |
| 税金・手数料 | 考慮しない |
あくまで比較用のモデルケースです。
実際の住宅ローン金利や投資収益によって結果は変わります。
住宅ローン2,000万円を15年間返済すると?
住宅ローン残高2,000万円、金利1%、残り15年と仮定すると、毎月の返済額は概算で、
約11万9,700円
です。
年間では、
約143万6,000円
になります。
15年間の総返済額は、
約2,154万6,000円
です。
つまり、
約154万6,000円
が利息に相当します。
①住宅ローン2,000万円を全額返済する
まず最も分かりやすい方法です。
60歳で退職金2,000万円をすべて住宅ローン返済に使います。
これで住宅ローンは、
60歳で完済
です。
毎月約11万9,700円の住宅ローン返済もなくなります。
ここで重要なのは、住宅ローンがなくなったからといって毎月浮いたお金をすべて使ってしまうのではなく、
毎月約11万9,700円を投資に回す
と仮定することです。
つまり、
60歳で住宅ローン完済
↓
毎月約11万9,700円を15年間積立投資
という方法です。
②1,000万円繰り上げ返済+1,000万円運用
次は中間的な方法です。
退職金2,000万円を、
1,000万円:住宅ローン繰り上げ返済
1,000万円:投資
に分けます。
住宅ローン残高は1,000万円になります。
その結果、毎月の住宅ローン返済額は概算で、
約5万9,800円
まで減少します。
元々の返済額は約11万9,700円なので、
約5万9,900円
が毎月浮くことになります。
そこで、この約5万9,900円も投資に回します。
つまり、
1,000万円を一括投資
+
毎月約5万9,900円を積立投資
という方法です。
これは、
住宅ローンを減らしながら投資も行う
というバランス型の戦略です。
③住宅ローンを残して2,000万円を運用
最後が最も積極的な方法です。
退職金2,000万円を、
全額投資
します。
住宅ローンはそのまま残し、
毎月約11万9,700円を15年間返済
します。
75歳で住宅ローンは完済する予定です。
つまり、
2,000万円を15年間運用
+
住宅ローンを毎月返済
という方法になります。
75歳時点でどれが一番有利?
ここからが本題です。
運用利回り別に比較してみます。
年1%で運用した場合
| パターン | 75歳時点の金融資産 |
|---|---|
| ①全額返済+毎月積立 | 約2,324万円 |
| ②1,000万円返済+1,000万円運用 | 約2,323万円 |
| ③ローン維持+2,000万円運用 | 約2,322万円 |
ほぼ互角です。
むしろ、この条件では①がわずかに上回ります。
つまり、
「住宅ローン金利1%なら、投資したほうが必ず得」というわけではありません。
年3%で運用した場合
次に、長期投資で期待されることのある年3%を仮定します。
| パターン | 75歳時点の金融資産 |
|---|---|
| ①全額返済+毎月積立 | 約2,717万円 |
| ②1,000万円返済+1,000万円運用 | 約2,916万円 |
| ③ローン維持+2,000万円運用 | 約3,116万円 |
順位は、
③ > ② > ①
となります。
③と①の差は約399万円です。
つまり、15年間年3%で運用できたなら、住宅ローンを残して2,000万円を運用する方法が、75歳時点の金融資産では有利になります。
年5%で運用した場合
さらに年5%で運用できたと仮定します。
| パターン | 75歳時点の金融資産 |
|---|---|
| ①全額返済+毎月積立 | 約3,199万円 |
| ②1,000万円返済+1,000万円運用 | 約3,679万円 |
| ③ローン維持+2,000万円運用 | 約4,158万円 |
③と①の差は、
約959万円
です。
運用利回りが高くなるほど、ローンを残して運用するメリットが大きくなっています。
年7%で運用した場合
さらに年7%で計算すると、
| パターン | 75歳時点の金融資産 |
|---|---|
| ①全額返済+毎月積立 | 約3,794万円 |
| ②1,000万円返済+1,000万円運用 | 約4,656万円 |
| ③ローン維持+2,000万円運用 | 約5,518万円 |
③と①の差は、
約1,724万円
まで広がります。
ただし、ここで注意してください。
年7%の運用益が15年間安定して得られることを保証するものではありません。
4つの利回りをまとめて比較
今回の結果を一覧にすると、次のようになります。
| 運用利回り | ①全額返済 | ②半分返済+半分運用 | ③ローン維持+全額運用 |
|---|---|---|---|
| 1% | 約2,324万円 | 約2,323万円 | 約2,322万円 |
| 3% | 約2,717万円 | 約2,916万円 | 約3,116万円 |
| 5% | 約3,199万円 | 約3,679万円 | 約4,158万円 |
| 7% | 約3,794万円 | 約4,656万円 | 約5,518万円 |
非常に分かりやすい結果です。
運用利回りが高くなるほど③が有利
になります。
しかし「③が正解」とは限らない
ここが老後資産運用で最も重要なところです。
今回のシミュレーションでは、年3%や5%など一定の利回りで運用できると仮定しています。
しかし、実際の株式市場は、
毎年一定の割合で増えるわけではありません。
例えば、
- 1年目:+20%
- 2年目:−15%
- 3年目:+10%
- 4年目:−25%
ということもあります。
60歳で最も怖いのは「退職直後の暴落」
例えば③で2,000万円を投資した直後に、株式市場が30%下落したとします。
2,000万円が、
1,400万円
まで減る可能性があります。
しかし住宅ローンは残っています。
毎月約12万円の返済も続きます。
投資資産が大きく減っているのに生活費と住宅ローンを支払わなければならない。
これが、
「ローンを残して全額投資する」
最大のリスクです。
①全額返済なら暴落しても住宅ローンはない
一方、①なら60歳で住宅ローンを完済しています。
そのため、株価が大きく下落しても、
住宅ローンの返済はありません。
毎月約12万円の固定費がなくなっています。
これは老後生活にとって非常に大きなメリットです。
②は「安心」と「運用」の中間
②の場合は、
1,000万円を住宅ローン返済
1,000万円を運用
します。
住宅ローン残高は半分になります。
毎月の返済額も約12万円から約6万円に減ります。
一方で、1,000万円は長期運用できます。
そのため、
「全部返済するのはもったいない。でも全部投資するのは怖い」
という人にとって、非常に検討しやすい方法です。
3つの方法を「安心・運用・固定費」で比較
| 項目 | ①全額返済 | ②半分返済 | ③全額運用 |
|---|---|---|---|
| 住宅ローン負担 | ◎ | ○ | △ |
| 老後の安心感 | ◎ | ○ | △ |
| 運用による資産成長 | △ | ○ | ◎ |
| 株価暴落への耐性 | ◎ | ○ | △ |
| 毎月の固定費 | ◎ | ○ | △ |
| 資産最大化の可能性 | △ | ○ | ◎ |
こうして見ると、それぞれに明確な特徴があります。
住宅ローン金利が低いなら運用という考え方
今回の住宅ローン金利は1%としました。
もし住宅ローン金利が非常に低いのであれば、
「低い金利のローンを残し、手元資金を運用する」
という考え方には合理性があります。
例えば、
住宅ローン金利:1%
運用利回り:3%
なら、
単純化すれば運用利回りのほうが2%高くなります。
ただし、投資の3%は保証されません。
ここを忘れてはいけません。
NISAを使う場合も元本保証ではない
老後資産の運用では、NISAを利用する方法もあります。
NISAは運用益が非課税になる税制優遇制度ですが、
NISAだから損をしないわけではありません。
例えばNISAで株式や投資信託を購入して価格が30%下落すれば、資産評価額も下落します。
そのため、
住宅ローンを残してNISAで2,000万円を運用する
場合でも、生活防衛資金を別に確保することが重要です。
③が向いている人
「住宅ローンを残して2,000万円を運用する」方法が向いている可能性があるのは、
- 年金収入に余裕がある
- 住宅ローンを払っても生活できる
- 退職金以外にも十分な預貯金がある
- 投資経験がある
- 株価が大きく下落しても慌てて売らない
- 長期投資ができる
- 住宅ローン金利が低い
といった人です。
①が向いている人
一方、住宅ローンを全額返済する方法が向いているのは、
- 老後の収入が少ない
- 毎月の返済額が負担
- 投資の値下がりが怖い
- 借金を残したくない
- 老後の固定費を減らしたい
- 退職後はシンプルな家計にしたい
という人です。
特に、
「住宅ローンがなくなれば年金だけでも生活できる」
のであれば、全額返済の価値は非常に大きくなります。
②が向いている人
②は、
「資産運用もしたいけれど、老後の住宅ローンも減らしたい」
という人に向いています。
例えば、
退職金2,000万円
↓
1,000万円:繰り上げ返済
1,000万円:NISAなどで運用
↓
毎月の住宅ローン返済額を約6万円に減らす
という設計です。
「安心」と「資産形成」の両方を狙う方法と言えるでしょう。
75歳以降も考えることが重要
今回のシミュレーションでは75歳をゴールにしています。
しかし、実際の老後生活は75歳で終わるわけではありません。
75歳以降も、
- 食費
- 光熱費
- 医療費
- 介護費
- 住宅修繕費
- 車
- 趣味
- 旅行
などの支出があります。
そのため、
「75歳時点でいくら持っているか」
だけではなく、
「75歳以降に毎月いくら使えるか」
も重要です。
老後資金では「資産額」と「キャッシュフロー」の両方を見る
例えば③では75歳時点の金融資産が最も大きくなりました。
しかし60~75歳の間は住宅ローン約12万円を毎月支払います。
一方①では、60歳以降の住宅ローンはありません。
そのため、年金収入が少ない人の場合、
①のほうが生活しやすい
可能性があります。
逆に、年金収入やその他の収入が十分にあるなら、
③の資産運用を継続する
という選択肢も考えられます。
最終結論:どれが一番おすすめ?
今回のシミュレーションから整理すると、
資産を増やすことを最優先するなら
③住宅ローンを残して2,000万円運用
運用利回りが住宅ローン金利を上回れば、75歳時点の資産額は大きくなる可能性があります。
安心と運用のバランスなら
②1,000万円繰り上げ返済+1,000万円運用
住宅ローンを半分減らしながら、1,000万円を長期運用できます。
老後の安心を最優先するなら
①住宅ローン2,000万円を全額返済
毎月約12万円の住宅ローンがなくなるため、老後の固定費を大幅に減らせます。
私なら「②」を有力候補にする
今回の条件だけで考えるなら、私は**②「1,000万円繰り上げ返済+1,000万円運用」**を有力候補として検討します。
理由は、
住宅ローンを半分減らせる
ことと、
1,000万円を長期運用できる
ことの両方を実現できるからです。
60歳以降の資産運用では、
「一番儲かる方法」
ではなく、
「大きく失っても老後生活が破綻しない方法」
を選ぶことが重要です。
もちろん、十分な預貯金や年金収入がある場合は、③の「ローンを残して運用」の合理性も高くなります。
まとめ
60歳で、
退職金2,000万円
住宅ローン残高2,000万円
というケースでは、3つの選択肢があります。
①住宅ローン全額返済
老後の固定費を最も減らせる。
②1,000万円繰り上げ返済+1,000万円運用
安心と資産運用のバランスが取れる。
③住宅ローンを残して2,000万円運用
投資が順調なら資産を最も増やせる可能性がある。
今回のシミュレーションでは、年3%運用の場合、
①:約2,717万円
②:約2,916万円
③:約3,116万円
となりました。
しかし、これはあくまで一定利回りで運用できた場合の試算です。
投資には元本割れのリスクがあります。
60歳以降の資産設計では、
「どれだけ増えるか」
だけではなく、
「毎月いくら必要なのか」
「住宅ローンを払い続けられるのか」
「株価が暴落しても生活できるのか」
まで考える必要があります。
退職金2,000万円をどう使うかは、老後の生活を大きく左右する重要な決断です。
「全額返済」「半分返済+半分運用」「全額運用」
の3パターンを比較し、自分の年金額や預貯金、生活費、住宅ローン金利に合わせて判断することが大切です。
※本記事のシミュレーションは、住宅ローン金利1%、運用利回り一定などの仮定に基づく概算です。実際の返済額や投資収益、税金、手数料などによって結果は変わります。投資には元本割れのリスクがあります。
関連記事
・60歳の退職金2,000万円はどう運用する?円・NISA・海外株・金のおすすめ配分を解説【老後資金の守り方】
・60歳で退職金2,000万円なら住宅ローンを全額返済すべき?運用と徹底比較【75歳まで返済】
・60歳で住宅ローンを残して退職金2,000万円を運用するのは得?シミュレーションで徹底比較
・【60歳定年】退職金2,000万円で住宅ローンは完済すべき?繰り上げ返済の最適金額を解説
コメント