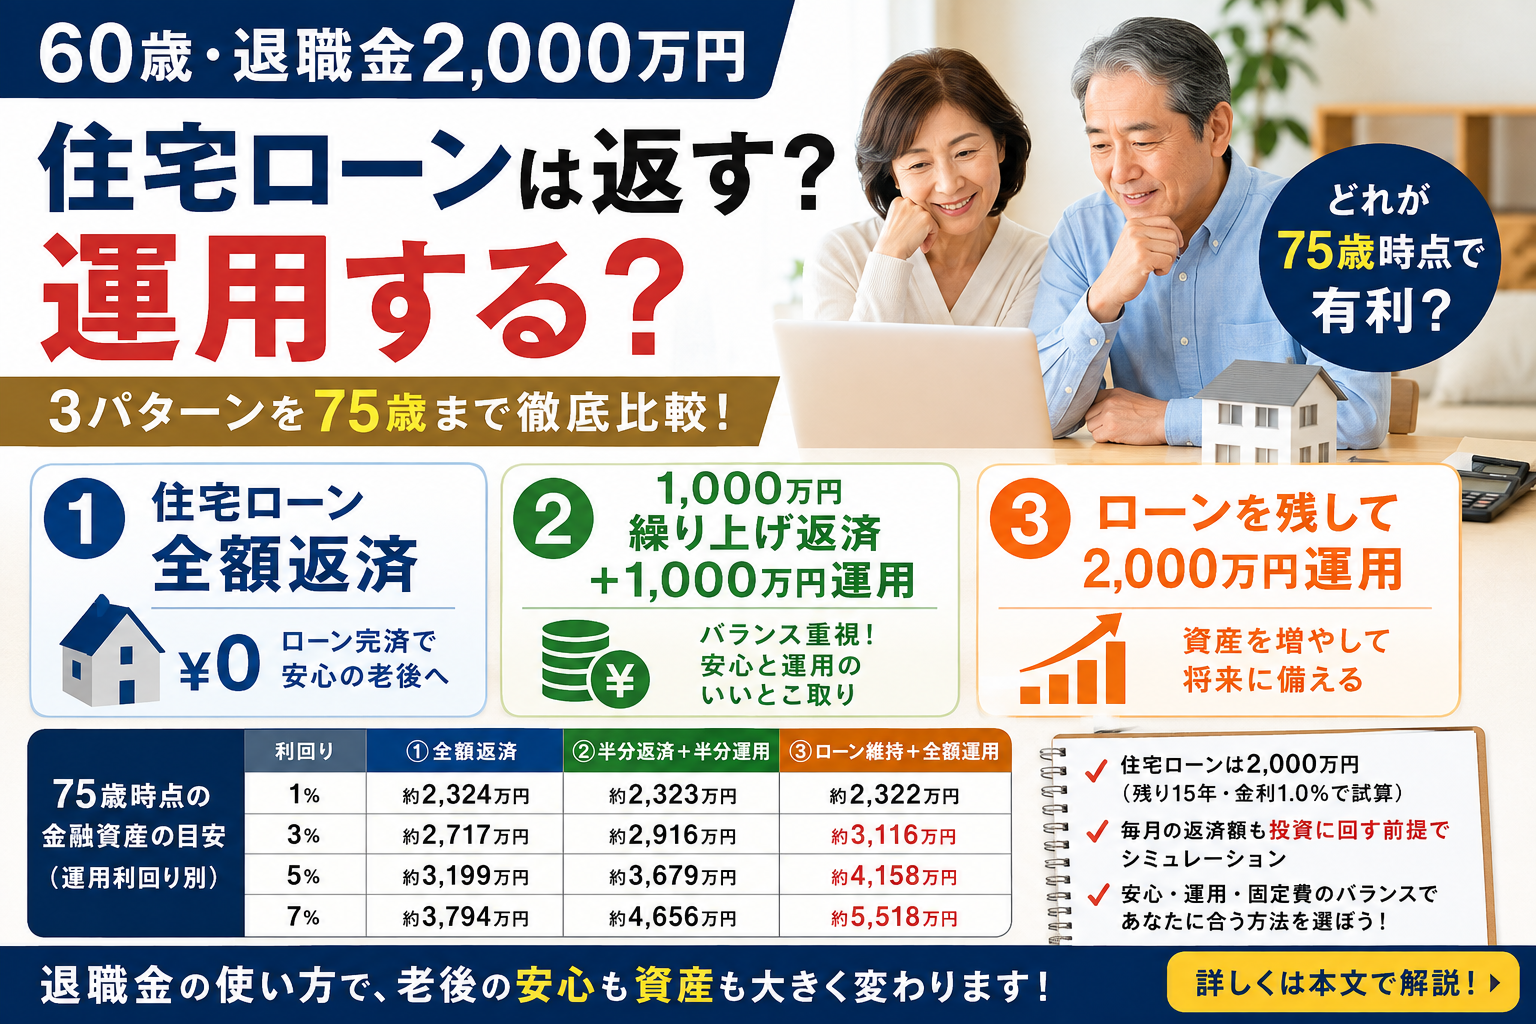


60歳で定年退職を迎え、2,000万円の退職金を受け取ったら、あなたはどうしますか?
「銀行に預けておけば安心」
「NISAで全部投資したほうがいい」
「住宅ローンを一括返済するべき?」
など、さまざまな選択肢があります。
しかし、60歳以降の資産運用で大切なのは、単純に「お金を増やすこと」だけではありません。
老後の生活資金を守りながら、インフレや円安にも備えることが重要です。
そこでこの記事では、60歳で退職金2,000万円を受け取った場合を想定し、
- 円預金
- NISA
- 海外株
- 金
- 住宅ローン
をどのように考えればいいのか、具体的な資産配分例とともに解説します。
関連記事
・60歳で退職金2,000万円なら住宅ローンを全額返済すべき?運用と徹底比較【75歳まで返済】
・60歳で住宅ローンを残して退職金2,000万円を運用するのは得?シミュレーションで徹底比較
・60歳の退職金2,000万円、住宅ローンは返す?運用する?3パターンを75歳まで徹底比較
・【60歳定年】退職金2,000万円で住宅ローンは完済すべき?繰り上げ返済の最適金額を解説
- 60歳からの資産運用で「円だけ」が危険な理由
- 資産を円だけにしないための4つの選択肢
- 退職金2,000万円のおすすめ配分例
- ① 円預金・現金:800万円
- ② NISA:600万円
- ③ 海外株・海外資産:300万円
- ④ 金:200万円
- 60歳なら「増やす」より「守る」を重視する
- 住宅ローンが残っている場合はさらに重要
- 退職金を住宅ローン返済に使うメリット
- 住宅ローンを残して投資する方法もある
- 「全額返済」か「全額投資」かの二択にしない
- 60歳からの資産運用で重要なのは「取り崩し」
- 老後資産は「4つの財布」に分けて考える
- 退職金2,000万円を全部銀行に置くのは正解なのか?
- まとめ:60歳の退職金は「守りながら分散」が基本
- 関連記事
60歳からの資産運用で「円だけ」が危険な理由
日本で生活する以上、円は必要不可欠です。
生活費、税金、住宅ローン、医療費など、ほとんどの支払いは日本円で行います。
そのため、円預金を持つこと自体は決して悪いことではありません。
問題は、資産のほぼすべてを日本円だけで保有することです。
円の価値が下がると購買力も低下する
例えば、現在1,000万円の預金があるとします。
預金残高は10年後も1,000万円かもしれません。
しかし、その間に物価が上昇すれば、
「1,000万円で買えるものが減っている」
ということが起こります。
つまり、
お金の額面を守ることと、お金の価値を守ることは同じではありません。
そこで重要になるのが、円以外の資産を持つことです。
資産を円だけにしないための4つの選択肢
60歳以降の資産形成では、次のような資産を組み合わせる方法があります。
① 円預金
生活費や緊急時の資金として使います。
② 株式
企業の成長によって資産を増やすことを目指します。
③ 海外資産
円以外の通貨・海外企業にも資産を分散できます。
④ 金
株式や通貨とは異なる値動きをする資産として保有します。
大切なのは、どれか一つに集中するのではなく、役割の違う資産を組み合わせることです。
退職金2,000万円のおすすめ配分例
ここでは一例として、60歳で退職金2,000万円を受け取ったケースを考えてみます。
| 資産 | 金額 | 比率 |
|---|---|---|
| 円預金・現金 | 800万円 | 40% |
| NISA・全世界株式など | 600万円 | 30% |
| 海外株・海外資産 | 300万円 | 15% |
| 金 | 200万円 | 10% |
| その他・予備資金 | 100万円 | 5% |
| 合計 | 2,000万円 | 100% |
これはあくまで一例です。
60歳以降は、年金額、生活費、住宅ローン、現在保有している金融資産などによって適切な配分は変わります。
① 円預金・現金:800万円
まず確保したいのが生活防衛資金です。
60歳以降は、現役時代と違って収入を大きく増やすことが難しくなります。
そのため、株式市場が暴落したときに生活費のために株を売却するような状況はできるだけ避けたいところです。
そこで、
「当面使うお金は投資しない」
という考え方が重要になります。
例えば、
- 生活費
- 医療費
- 車の買い替え
- 住宅修繕
- 家電の買い替え
- 急な出費
などに備えて、まとまった現金を確保しておきます。
現金は大きく増える可能性は低いものの、老後の安心を支える重要な資産です。
② NISA:600万円
次に考えたいのがNISAです。
NISAは、長期的な資産形成を考えるうえで有力な選択肢です。
60歳だからといって、すべての資産を現金にする必要はありません。
むしろ、老後が20年、30年続くことを考えると、長期的に成長が期待できる資産を一定割合保有する意味があります。
例えば、
全世界株式のインデックスファンド
などを利用すれば、世界中の企業に分散投資できます。
日本円だけで資産を持つのではなく、
日本円+世界の企業
という形にできることもメリットです。
③ 海外株・海外資産:300万円
海外資産を持つもう一つの意味は、通貨の分散です。
例えば米ドル建ての資産を保有していれば、円安になった場合、ドル資産の円換算額が上昇することがあります。
もちろん海外株には、
- 株価下落
- 為替変動
- 海外市場のリスク
などがあります。
そのため、「円安になるから海外株を買えば必ず儲かる」という話ではありません。
重要なのは、
日本円だけに資産を集中させない
という考え方です。
④ 金:200万円
金は株式とは異なる値動きをする可能性があるため、資産分散の一つとして検討できます。
特に、
- インフレ
- 通貨価値の低下
- 金融不安
などへの備えとして考えられる資産です。
ただし、金は株式のように配当を生みません。
そのため、60歳からの資産形成で金を大量に保有する必要はなく、資産の5~10%程度を一つの目安として考える方法があります。
60歳なら「増やす」より「守る」を重視する
60歳からの資産運用では、20代・30代と同じ考え方をする必要はありません。
若い世代なら、
株式80%+現金20%
のような積極的な運用も考えられます。
しかし60歳の場合、株価が大きく下落したときに生活費まで影響を受ける可能性があります。
そのため、
守る資産と増やす資産を分ける
ことが重要です。
例えば、
守る資産:約70%
増やす資産:約30%
という考え方からスタートする方法があります。
もちろん、年金収入が十分にあり、生活費に余裕がある人なら、株式比率を高くすることもできます。
住宅ローンが残っている場合はさらに重要
退職金2,000万円をどうするか考えるとき、忘れてはいけないのが住宅ローンです。
例えば、
退職金:2,000万円
住宅ローン残高:2,000万円
だった場合、
「2,000万円を全部投資する」
という選択だけでなく、
「住宅ローンを返済する」
という選択肢もあります。
退職金を住宅ローン返済に使うメリット
住宅ローンを繰り上げ返済すれば、その分の利息負担を減らせます。
また、
毎月の住宅ローン返済がなくなる
ことは、老後生活において大きな安心につながります。
特に退職後に収入が減少する場合、
「毎月の固定費を減らす」
という効果は非常に大きいものがあります。
住宅ローンを残して投資する方法もある
一方で、住宅ローンを残して、その資金をNISAなどで運用する考え方もあります。
例えば、
住宅ローン金利<長期的な投資リターン
となれば、理論上は投資を続けたほうが資産を増やせる可能性があります。
しかし、投資には元本割れの可能性があります。
そのため、
「投資の期待リターンが住宅ローン金利を上回るか」
だけで判断するのは危険です。
老後は**「借金がない安心感」そのものにも価値があります。**
「全額返済」か「全額投資」かの二択にしない
実際には、
住宅ローンを全額返済する
すべて投資する
の二択にする必要はありません。
例えば、
例:退職金2,000万円
- 住宅ローン繰り上げ返済:1,000万円
- 円預金:500万円
- NISA:400万円
- 金:100万円
というような方法も考えられます。
このようにすれば、
借金を減らす+現金を残す+投資する
という3つを同時に実現できます。
60歳からの資産運用で重要なのは「取り崩し」
60歳からは「いくら増やすか」だけではなく、
いつ、どの資産から使うか
も重要になります。
例えば、
株式市場が好調なときには株式を一部売却し、現金を増やす。
逆に株式市場が大きく下落しているときは、現金や預金から生活費を出して、株を安値で売ることを避ける。
このような考え方をすると、資産運用を長く続けやすくなります。
老後資産は「4つの財布」に分けて考える
60歳からの資産管理では、次のように考えると分かりやすくなります。
財布① すぐ使うお金
銀行預金など。
生活費や緊急資金です。
財布② 数年以内に使うお金
車、住宅修繕、旅行、医療費など。
価格変動の大きい株式には入れすぎないようにします。
財布③ 10年以上使わないお金
NISAなどを利用して、株式などで長期運用します。
財布④ 資産防衛のお金
金や海外資産など。
円や株式とは異なる値動きを期待して保有します。
退職金2,000万円を全部銀行に置くのは正解なのか?
「投資は怖いから、退職金は全部銀行に預ける」
という選択もあります。
元本割れを避けるという意味では非常に分かりやすい方法です。
しかし、インフレが進めば、預金の実質的な価値が低下する可能性があります。
一方、株式などに投資すれば、資産が減る可能性もあります。
つまり、
現金にもリスクがある
ということです。
資産運用では、
「リスクをゼロにする」
のではなく、
「どのリスクをどの程度受け入れるか」
を考えることが重要です。
まとめ:60歳の退職金は「守りながら分散」が基本
60歳で退職金2,000万円を受け取った場合、すべてを一つの資産に集中させる必要はありません。
例えば、
- 円預金:40%
- NISA・全世界株式:30%
- 海外資産:15%
- 金:10%
- その他:5%
というように分散する考え方があります。
ただし、これはあくまでモデルケースです。
実際には、
年金額
毎月の生活費
住宅ローン残高
住宅ローン金利
現在の金融資産
今後の大きな支出
などを考慮して決める必要があります。
そして60歳以降の資産運用で最も大切なのは、
「最大限増やすこと」ではなく、「老後のお金を長く守ること」
です。
円預金だけに偏るのではなく、NISAなどを利用した株式、海外資産、金などを適切に組み合わせることで、円安・インフレ・株価下落など、一つのリスクに資産全体をさらすことを避けることができます。
退職金は、一度失うと取り戻すのが難しい大切な資産です。
だからこそ、60歳からは「攻める資産」と「守る資産」を明確に分けて、自分に合った資産配分を考えることが重要です。
※本記事は一般的な情報提供を目的としたもので、特定の金融商品の購入や投資を推奨するものではありません。投資には元本割れのリスクがあります。実際の資産配分は、年金、生活費、住宅ローン、保有資産などを考慮して判断してください。
関連記事
・60歳で退職金2,000万円なら住宅ローンを全額返済すべき?運用と徹底比較【75歳まで返済】
・60歳で住宅ローンを残して退職金2,000万円を運用するのは得?シミュレーションで徹底比較
・60歳の退職金2,000万円、住宅ローンは返す?運用する?3パターンを75歳まで徹底比較
・【60歳定年】退職金2,000万円で住宅ローンは完済すべき?繰り上げ返済の最適金額を解説

コメント