

60歳で定年退職を迎え、2,000万円の退職金を受け取ったとします。
一方で、住宅ローンの残高も2,000万円。
この場合、
「退職金で住宅ローンを全額返済するべきなのか?」
それとも、
「住宅ローンはそのままにして、退職金2,000万円をNISAなどで運用するべきなのか?」
悩む人は少なくありません。
特に60歳以降は、現役時代と違って収入が減少する可能性があります。
そのため、単純に「投資したほうが儲かる」という考え方ではなく、
- 老後の生活費
- 年金
- 住宅ローンの金利
- 投資のリスク
- 手元資金
を総合的に考える必要があります。
この記事では、
60歳・退職金2,000万円・住宅ローン残高2,000万円・残り15年
というモデルケースを使って、住宅ローンを全額返済する場合と、投資する場合を比較します。
関連記事
・60歳の退職金2,000万円はどう運用する?円・NISA・海外株・金のおすすめ配分を解説【老後資金の守り方】
・60歳で住宅ローンを残して退職金2,000万円を運用するのは得?シミュレーションで徹底比較
・60歳の退職金2,000万円、住宅ローンは返す?運用する?3パターンを75歳まで徹底比較
・【60歳定年】退職金2,000万円で住宅ローンは完済すべき?繰り上げ返済の最適金額を解説
- 結論:60歳なら「住宅ローン全額返済」は有力な選択肢
- 今回のシミュレーション条件
- パターン① 退職金2,000万円で住宅ローンを全額返済
- 住宅ローンを全額返済すると毎月の返済がなくなる
- 住宅ローン完済の最大のメリットは「安心」
- パターン② 退職金2,000万円を投資する
- 投資には元本割れのリスクがある
- パターン③ 住宅ローンを一部返済して残りを運用
- ただし、住宅ローンを全額返済しても問題ない人もいる
- 逆に「全額返済」が危険なケース
- 住宅ローン完済後の「毎月12万円」をどうするか
- 「一括投資」と「積立投資」の違い
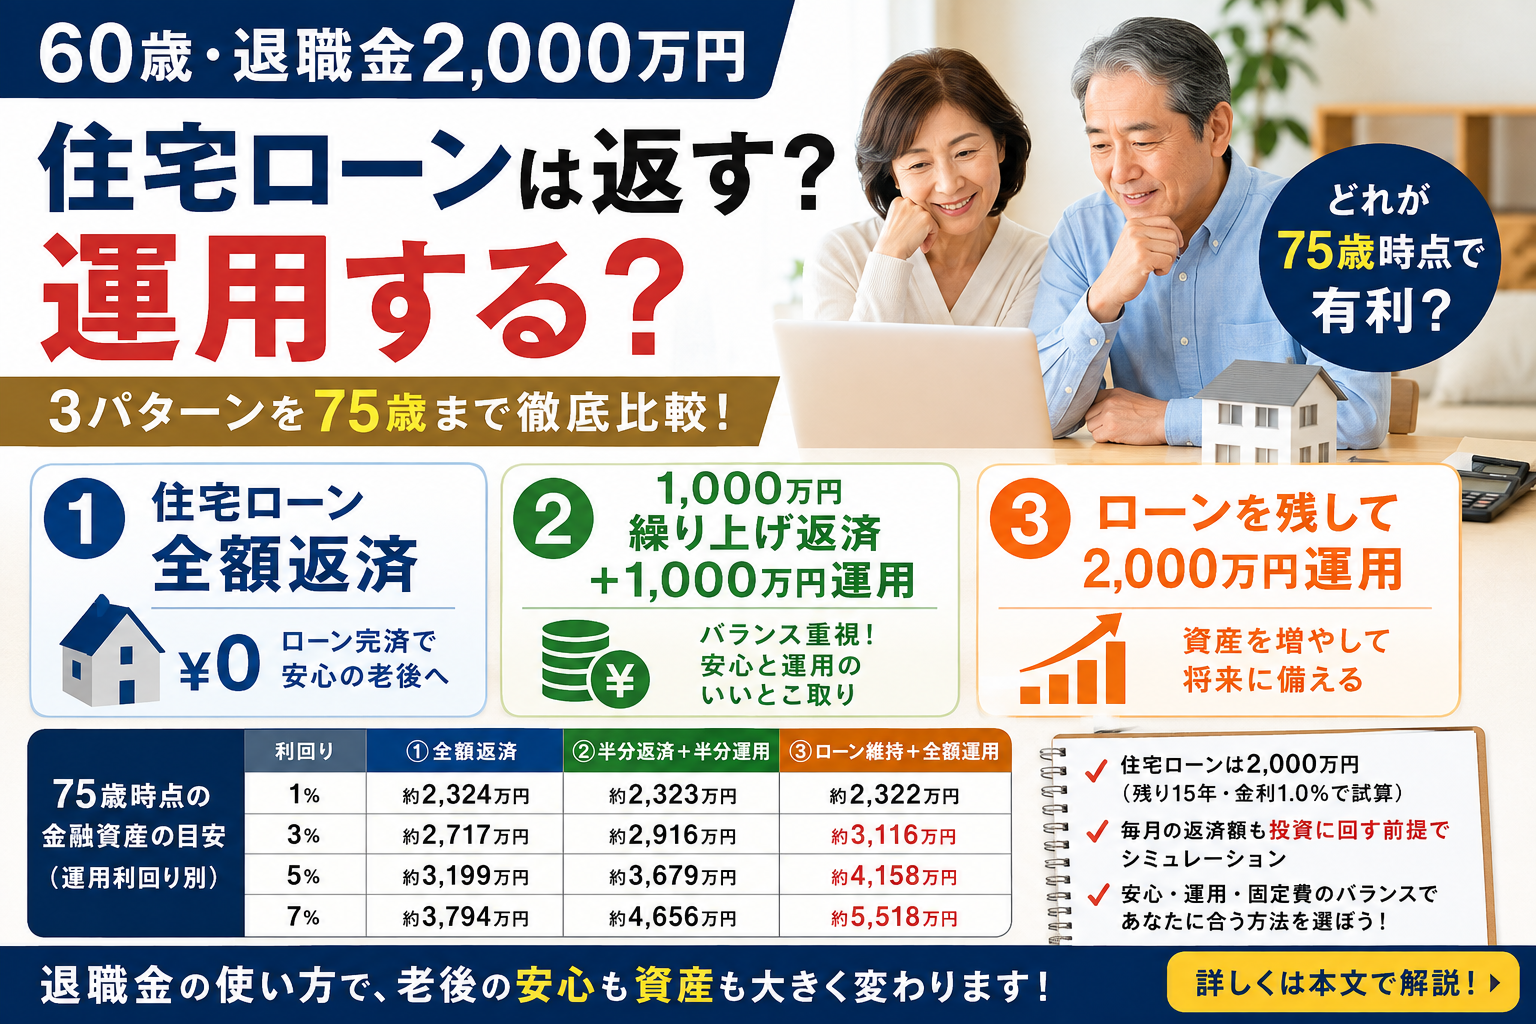
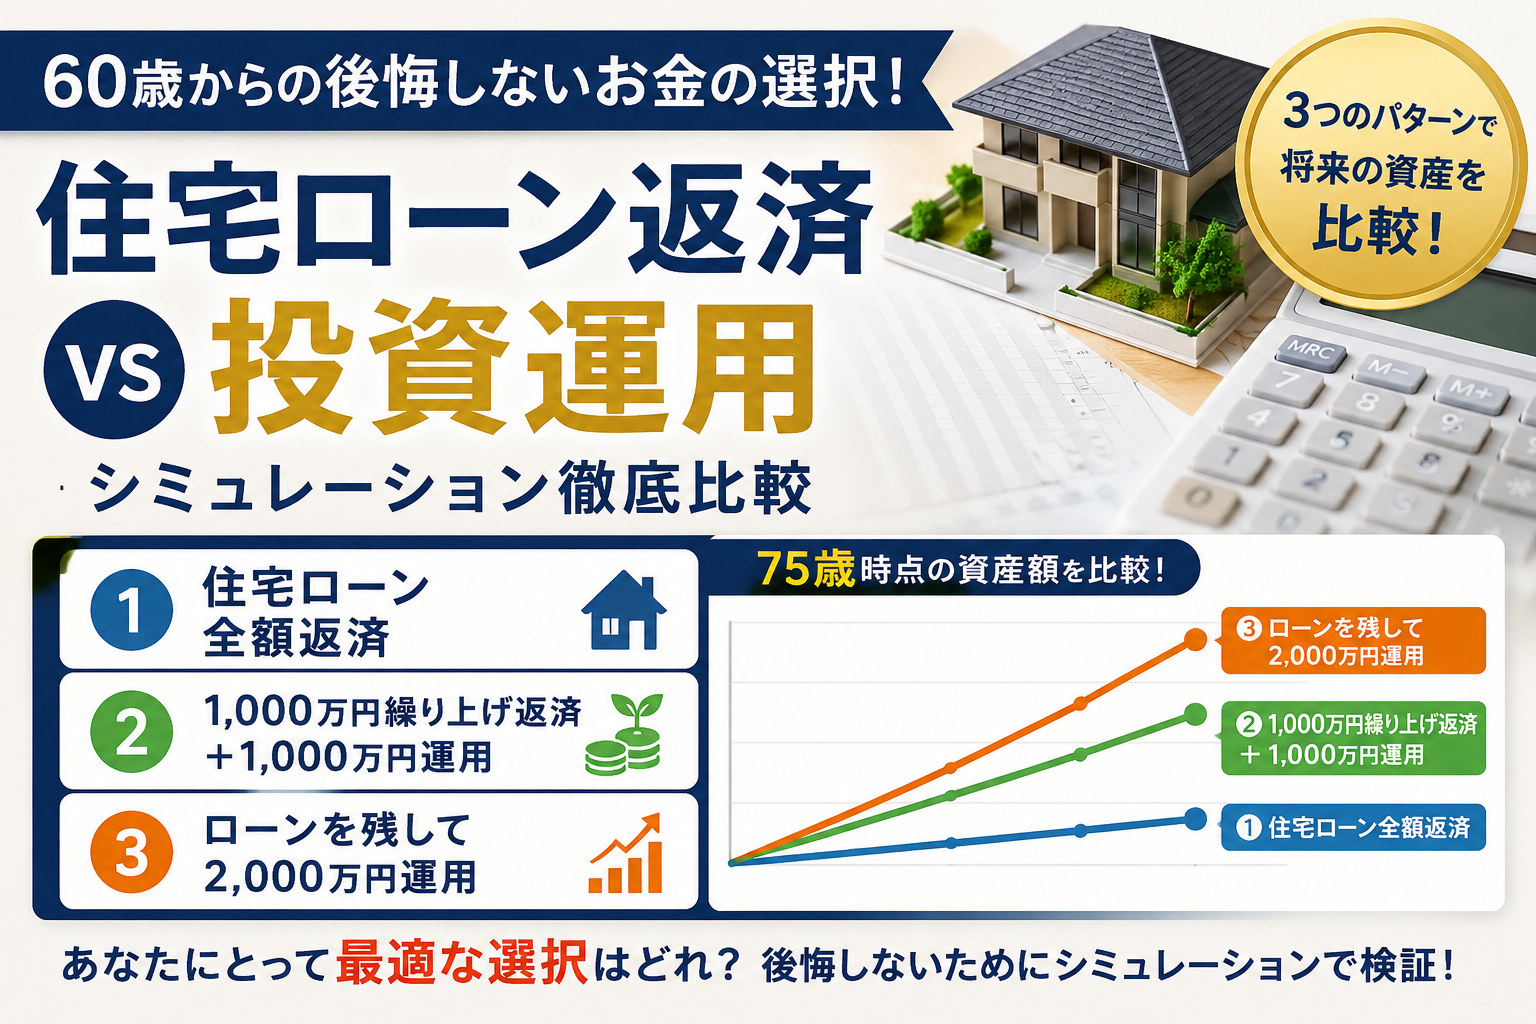
- 75歳時点で比較するとどうなる?
- 「投資利回り>住宅ローン金利」なら投資が有利なのか?
- 60歳からは「資産を増やす」より「生活を安定させる」
- 私なら「住宅ローン完済+NISA」を検討する
- ただし「退職金2,000万円=全額返済」が正解ではない
- まとめ:60歳の退職金2,000万円は「安心」を買う選択も重要
- 関連記事
結論:60歳なら「住宅ローン全額返済」は有力な選択肢
先に結論を言うと、60歳で退職金2,000万円、住宅ローン残高2,000万円という条件なら、
住宅ローンを全額返済する方法はかなり有力です。
理由は単純です。
住宅ローンを完済すれば、
- 毎月の返済がなくなる
- 老後の固定費が減る
- 金利負担がなくなる
- 株価暴落時に投資資産を売る必要性が減る
- 75歳まで住宅ローンを抱える必要がなくなる
からです。
ただし、退職金2,000万円が老後資金のほぼすべてなら、全額返済して手元資金をゼロにするのはおすすめできません。
ここが重要なポイントです。
今回のシミュレーション条件
今回は以下の条件で考えます。
| 項目 | 条件 |
|---|---|
| 退職年齢 | 60歳 |
| 退職金 | 2,000万円 |
| 住宅ローン残高 | 2,000万円 |
| 残り返済期間 | 15年 |
| 完済年齢 | 75歳 |
| 想定住宅ローン金利 | 年1.0% |
| 想定投資利回り | 年3.0% |
| 税金・手数料 | 考慮しない |
| その他資産 | 考慮しない |
※実際の住宅ローンの返済額や利息は、金利タイプ、返済方法、借入条件によって異なります。
パターン① 退職金2,000万円で住宅ローンを全額返済
最初に、最もシンプルな方法です。
60歳で退職金2,000万円を受け取り、
2,000万円を住宅ローンの繰り上げ返済に充てます。
すると、
60歳で住宅ローン完済
となります。
当然ですが、75歳までの住宅ローン返済はなくなります。
住宅ローンを全額返済すると毎月の返済がなくなる
2,000万円を15年間、年1%で返済すると仮定すると、毎月の返済額は概算で約11.97万円です。
つまり、
毎月約12万円
の返済がなくなります。
年間では、
約144万円
です。
60歳から75歳までの15年間なら、単純に考えて、
約2,154万円
を返済する計算になります。
そのうち約154万円が利息相当額です。
つまり、60歳で住宅ローンを完済すれば、概算で約154万円の将来利息を削減できることになります。
住宅ローン完済の最大のメリットは「安心」
住宅ローンを完済するメリットは、単純な利息削減だけではありません。
むしろ60歳以降は、
「毎月約12万円の固定費がなくなる」
ことのほうが大きな意味を持つ可能性があります。
例えば年金収入だけで生活する場合、
住宅ローン12万円の返済があるかないかでは、家計への負担が大きく違います。
住宅ローンを完済すれば、
年金-生活費
というシンプルな家計に近づけられます。
パターン② 退職金2,000万円を投資する
次に、
住宅ローンを残したまま、退職金2,000万円を投資する
ケースです。
仮に2,000万円を年3%で15年間運用できたとします。
すると、75歳時点では概算で、
約3,116万円
になります。
つまり、
2,000万円
↓
15年間・年3%運用
↓
約3,116万円
です。
一見すると、
「住宅ローンを返済するより投資したほうが得なのでは?」
と思うかもしれません。
しかし、ここには重要な注意点があります。
投資には元本割れのリスクがある
年3%という数字は、毎年必ず3%増えるという意味ではありません。
実際の株式市場では、
- +20%
- +10%
- −15%
- −30%
など、大きく変動する可能性があります。
例えば2,000万円を投資しているときに株式市場が30%下落すると、
2,000万円 → 1,400万円
になる可能性があります。
60歳以降の生活資金として使う予定のお金であれば、こうした価格変動は無視できません。
パターン③ 住宅ローンを一部返済して残りを運用
実は、個人的に検討しやすいのがこの方法です。
例えば、
退職金2,000万円
を、
- 住宅ローン返済:1,000万円
- 現金:500万円
- NISA:400万円
- 金など:100万円
というように分けます。
こうすると、
住宅ローンを減らす
と同時に、
手元資金を残す
ことができます。
さらに、
NISAで長期運用する資産
も確保できます。
「全部返済」か「全部投資」かの二択にしないことがポイントです。
ただし、住宅ローンを全額返済しても問題ない人もいる
例えば60歳時点で、
- 退職金:2,000万円
- 預貯金:1,000万円
- NISA:500万円
- その他資産:500万円
など、すでに十分な金融資産を持っているなら、
退職金2,000万円を使って住宅ローンを全額返済しても、手元には2,000万円程度の金融資産が残ります。
この場合は、
「住宅ローン完済による安心感」
を優先する選択も十分考えられます。
逆に「全額返済」が危険なケース
注意したいのは、
退職金2,000万円が老後資金のほぼすべて
というケースです。
例えば、
退職金2,000万円
↓
住宅ローン2,000万円を全額返済
↓
金融資産ほぼゼロ
となった場合です。
住宅ローンはなくなりますが、手元資金もなくなります。
老後には、
- 医療費
- 介護費
- 車の買い替え
- 住宅修繕
- 家電
- 冠婚葬祭
- 趣味・旅行
など、さまざまな支出があります。
そのため、
「ローンがなくなったから安心」
とは必ずしも言えません。
住宅ローン完済後の「毎月12万円」をどうするか
住宅ローンを全額返済する場合、もう一つ重要なのが、
「毎月浮いた返済額をどうするか」
です。
例えば住宅ローン完済によって、
毎月12万円
が浮くとします。
この12万円をすべて生活費に使ってしまうのではなく、一部をNISAなどで積み立てる方法があります。
例えば、
毎月10万円を15年間積み立て
すると、
10万円 × 12か月 × 15年
=
1,800万円
です。
さらに年3%程度で運用できたと仮定すると、概算で約2,269万円になります。
つまり、
退職金で住宅ローンを完済
↓
毎月の返済額がなくなる
↓
浮いたお金をNISAなどで積み立てる
という方法です。
これは60歳からの老後資産形成において、非常に分かりやすい戦略です。
「一括投資」と「積立投資」の違い
退職金2,000万円をすべて投資する場合、投資した直後に株価が暴落すると大きな含み損を抱える可能性があります。
一方、毎月少しずつ投資する場合は、価格が高いときも安いときも購入することになります。
もちろん積立投資でも元本割れはあります。
しかし、
退職金を一度に全額投資する
ことに心理的な不安がある人にとっては、積立という方法は検討しやすいでしょう。
75歳時点で比較するとどうなる?
今回の仮定では、
A:60歳で住宅ローン完済
- 住宅ローン:0円
- 毎月の返済:0円
- 将来の利息負担:約154万円削減
- 毎月浮いたお金を運用することも可能
という状態になります。
一方、
B:住宅ローンを残して2,000万円を運用
- 投資元本:2,000万円
- 年3%で15年間運用:約3,116万円
- 住宅ローン返済:約2,154万円
- 住宅ローン利息:約154万円
となります。
ただし、Bは年3%の運用が実現することが前提です。
「投資利回り>住宅ローン金利」なら投資が有利なのか?
理論上は、投資利回りが住宅ローン金利を上回れば、住宅ローンを残して投資したほうが有利になる可能性があります。
例えば、
住宅ローン金利:1%
投資リターン:3%
なら、差は2%です。
しかし、投資リターンは保証されません。
住宅ローンの金利負担は基本的に契約に基づいて発生する一方、投資リターンは不確実です。
したがって、
「期待リターンが高いから投資する」
だけではなく、
「株価が30%下落しても生活できるか?」
まで考える必要があります。
60歳からは「資産を増やす」より「生活を安定させる」
20代や30代なら、長い運用期間を利用して株式への投資比率を高めることもできます。
しかし60歳からは、
資産を大きく減らさない
ことが重要になります。
特に退職直後の株価暴落は注意が必要です。
退職したばかりの時期に資産が大きく減少すると、その後の生活設計に影響を与える可能性があります。
そのため、
住宅ローンを完済して固定費を減らす
という方法には、数字では測りにくい大きな価値があります。
私なら「住宅ローン完済+NISA」を検討する
今回のモデルケースなら、私は、
①住宅ローンを全額返済
↓
②手元資金を十分に確保
↓
③毎月浮いた住宅ローン返済額の一部をNISAなどで積み立て
という方法を有力候補として考えます。
これなら、
借金を減らす
老後資金を確保する
インフレにも備える
という3つを同時に考えられます。
ただし「退職金2,000万円=全額返済」が正解ではない
今回の結論は、
「60歳なら必ず住宅ローンを全額返済すべき」
という意味ではありません。
重要なのは、
- 住宅ローン金利
- 毎月の返済額
- ボーナス返済
- 年金額
- 毎月の生活費
- 預貯金
- NISAなどの金融資産
- 今後の大きな支出
を合わせて考えることです。
特に住宅ローン金利が非常に低く、十分な金融資産がある人なら、ローンを残しながら資産運用する方法もあります。
まとめ:60歳の退職金2,000万円は「安心」を買う選択も重要
60歳で、
退職金2,000万円
住宅ローン残高2,000万円
という状況なら、住宅ローンを全額返済する方法は有力な選択肢です。
住宅ローンを完済すれば、
- 毎月の固定費が減る
- 利息負担を削減できる
- 老後の家計がシンプルになる
- 株価暴落時の資金繰りに余裕ができる
- 75歳まで住宅ローンを抱える必要がなくなる
というメリットがあります。
一方で、退職金を全額返済に使ってしまい、手元資金がなくなるのは避けたいところです。
そのため、
「住宅ローンを返すか、投資するか」ではなく、「住宅ローンを返した後に、老後資金をどう残すか」
という視点で考えることが重要です。
60歳以降は、資産を最大限増やすことだけが正解ではありません。
住宅ローンをなくして毎月の固定費を下げ、その分をNISAなどで少しずつ運用する。
このような「守りながら増やす」方法も、老後の資産形成では有力な選択肢になります。
※本記事の数値は一定の仮定に基づく概算シミュレーションです。実際の住宅ローン返済額、利息、投資収益は契約条件や市場環境によって異なります。投資には元本割れのリスクがあります。
関連記事
・60歳の退職金2,000万円はどう運用する?円・NISA・海外株・金のおすすめ配分を解説【老後資金の守り方】
・60歳で住宅ローンを残して退職金2,000万円を運用するのは得?シミュレーションで徹底比較
・60歳の退職金2,000万円、住宅ローンは返す?運用する?3パターンを75歳まで徹底比較
・【60歳定年】退職金2,000万円で住宅ローンは完済すべき?繰り上げ返済の最適金額を解説
コメント