

「子どもの将来のために投資を始めたい」
「孫の教育資金や将来のお金を、早いうちから準備したい」
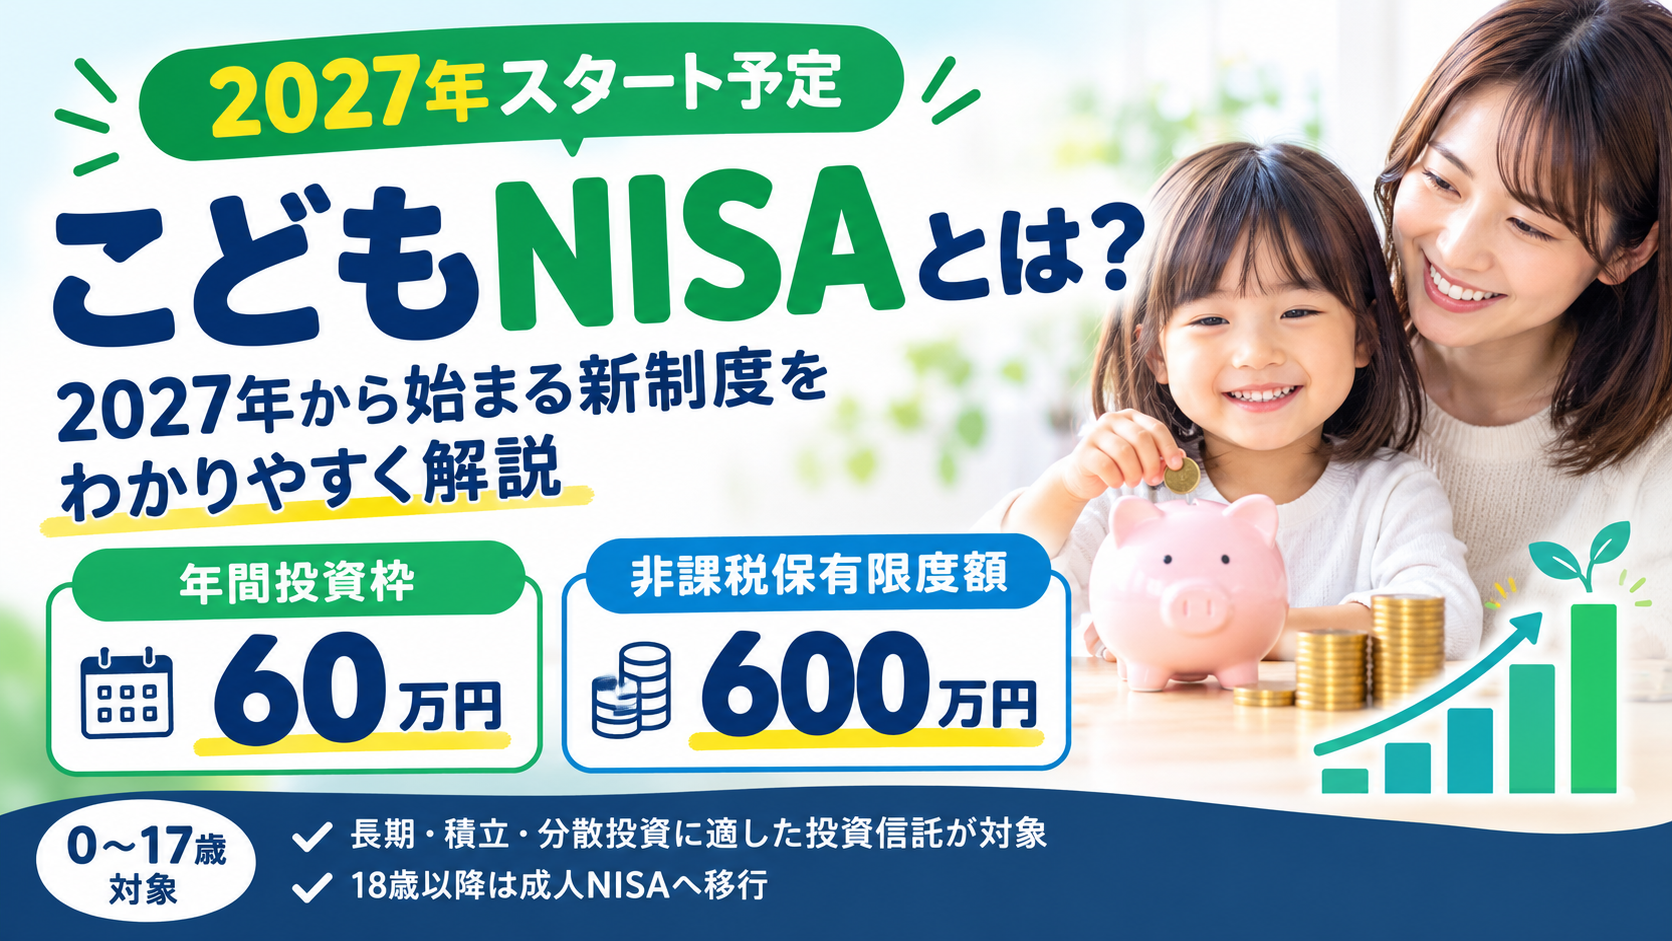
そんな人に注目されているのが、**2027年1月から始まる予定の「こどもNISA」**です。
こどもNISAは、現在のNISAの「つみたて投資枠」の対象年齢を0~17歳まで広げる制度です。
これまで未成年者向けのNISAとして「ジュニアNISA」がありましたが、2023年末で新規口座開設・新規買付けが終了しました。
今回のこどもNISAは、ジュニアNISAとは異なる新しい制度です。
この記事では、こどもNISAについて、
- いつから始まる?
- 何歳から利用できる?
- 年間いくら投資できる?
- 非課税になる金額はいくら?
- どんな商品に投資できる?
- 途中でお金を引き出せる?
- ジュニアNISAとの違いは?
- 親や祖父母から資金を出してもいい?
などを、初心者向けに分かりやすく解説します。
関連記事
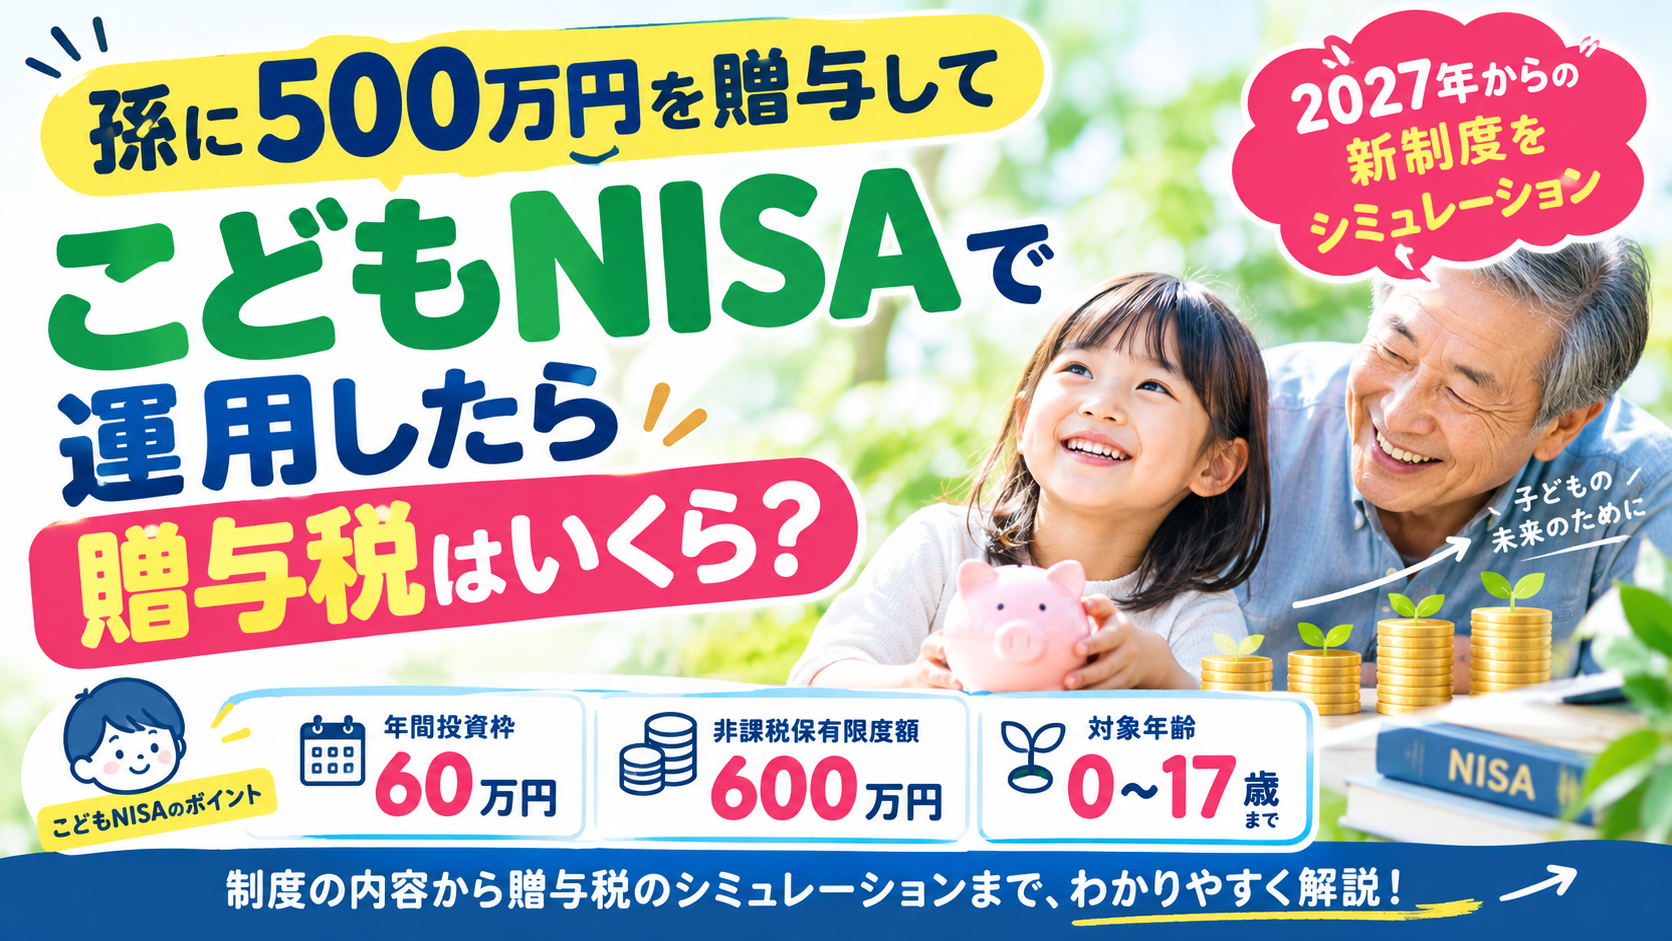
・孫に500万円を贈与してこどもNISAで運用したら贈与税はいくら?【2027年からの制度をシミュレーション】
- こどもNISAとは?
- 年間60万円まで投資できる
- 非課税保有限度額は600万円
- 投資で得た利益が非課税になる
- こどもNISAでは何に投資できる?
- こどもNISAで個別株は買える?
- こどもNISAのお金は途中で引き出せる?
- こどもNISAとジュニアNISAの違い
- こどもNISAは何歳から始めるのがいい?
- 子どもの投資で「時間」が大きな武器になる
- 18歳になったらどうなる?
- こどもNISAは「教育資金専用」なの?
- 親が投資するの?子どもが投資するの?
- こどもNISAのメリット
- こどもNISAの注意点
- こどもNISAは「早く始めれば絶対に儲かる」制度ではない
- こどもNISAは「子どものための長期投資」に向いている
- まとめ:こどもNISAは「時間」を味方につける制度
- 関連記事
こどもNISAとは?
こどもNISAは、0~17歳の子どもが利用できるNISA制度です。
2027年1月以降、NISAのつみたて投資枠について年齢要件が撤廃され、0~17歳については年間60万円、非課税保有限度額600万円となる制度が示されています。
簡単に言えば、
子どもの将来のために、0歳から非課税で積立投資ができる制度
と考えると分かりやすいでしょう。
例えば0歳の子どもなら、将来の大学進学や成人後の生活資金などを見据えて、長期間の資産形成を始めることができます。
こどもNISAの基本スペック
まずは制度の概要を確認してみましょう。
| 項目 | こどもNISA |
|---|---|
| 開始予定 | 2027年1月~ |
| 対象年齢 | 0~17歳 |
| 年間投資枠 | 60万円 |
| 非課税保有限度額 | 600万円 |
| 投資対象 | 一定の投資信託 |
| 成長投資枠 | なし |
| 12歳以降の払出し | 一定条件のもと可能 |
| 18歳以降 | 成人NISAへ移行 |
大きな特徴は、
「年間60万円」
「非課税保有限度額600万円」
という2つの数字です。
年間60万円まで投資できる
こどもNISAでは、年間60万円まで投資できます。
例えば、
- 月5万円
- 月3万円
- 月2万円
- 月1万円
など、家庭の状況に合わせて積み立てることができます。
年間60万円をフルに使えば、
月5万円×12か月=年間60万円
です。
もちろん、毎年60万円を必ず投資する必要はありません。
月1万円なら年間12万円、月3万円なら年間36万円です。
大切なのは、無理のない金額で長期間続けることです。
非課税保有限度額は600万円
こどもNISAの非課税保有限度額は、
600万円
です。
年間投資枠が60万円なので、単純計算では、
60万円×10年間=600万円
となります。
つまり、年間60万円を10年間投資すれば、非課税保有限度額600万円まで到達する計算です。
ただし、子どもが0歳から17歳まで毎年60万円を投資できるわけではなく、制度上の保有・投資枠の扱いには年齢や18歳以降の成人NISAへの移行があります。
投資で得た利益が非課税になる
NISA最大のメリットは、投資によって得られた利益が非課税になることです。
通常、株式や投資信託などで得た利益には税金がかかります。
一方、NISAの非課税枠で投資した商品については、一定の条件のもとで運用益が非課税になります。
例えば、
100万円を投資
↓
120万円になった
とします。
利益は20万円です。
NISAなら、この非課税枠内の運用益について税金がかかりません。
これが長期間になるほど大きなメリットになります。
こどもNISAでは何に投資できる?
こどもNISAで利用できるのは、長期・積立・分散投資に適した一定の投資信託です。
つまり、現在の成長投資枠のように、個別株を自由に選んで投資する制度ではありません。
ここは、
「子どもだから投資対象が限定されている」
というより、
「長期的な資産形成に向いた商品に絞っている」
と考えると分かりやすいでしょう。
金融庁は現在のNISAでも、つみたて投資枠の対象商品を公開しています。
こどもNISAで個別株は買える?
基本的には、こどもNISAは「つみたて投資枠」と同じ考え方なので、個別株を購入するための成長投資枠はありません。
現在の制度では、
つみたて投資枠
→ 長期・積立・分散投資に適した一定の投資信託
成長投資枠
→ 上場株式・投資信託など
という違いがあります。
こどもNISAでは、0~17歳の間はつみたて投資枠の年間60万円・非課税保有限度額600万円が設定されます。
こどもNISAのお金は途中で引き出せる?
これは、ジュニアNISAとの大きな違いです。
こどもNISAでは、一定の要件のもと、12歳以降であれば払い出しが可能とされています。
ただし、自由に何にでも使えるというわけではありません。
資金の使途が「子どものため」であり、子どもの同意を示す書面とともに、親権者等が金融機関に申出をすることなどが条件になります。
つまり、
「親がお金が必要になったから勝手に引き出す」
という制度ではありません。
あくまでも、子どものための資産形成という制度趣旨が重視されています。
こどもNISAとジュニアNISAの違い
ここは非常に重要です。
ジュニアNISAは2023年末で新規口座開設・新規買付けが終了しています。
一方、こどもNISAは2027年から始まる新制度です。
大きな違いを比較すると、次のようになります。
| 項目 | ジュニアNISA | こどもNISA |
|---|---|---|
| 新規投資 | 2023年終了 | 2027年開始予定 |
| 対象 | 未成年者 | 0~17歳 |
| 投資枠 | 年80万円 | 年60万円 |
| 投資対象 | 株式・投資信託等 | 一定の投資信託 |
| 非課税保有限度額 | 制度終了 | 600万円 |
| 払出し | 原則18歳まで制限 | 12歳以降、一定条件で可能 |
こどもNISAは、ジュニアNISAをそのまま復活させたものではありません。
より長期的な積立・分散投資を重視した制度
と考えると分かりやすいでしょう。
こどもNISAは何歳から始めるのがいい?
制度上は、
0歳から
利用できます。
ここが、こどもNISAの大きな魅力です。
例えば、0歳から月3万円を積み立てたとします。
年間では、
3万円×12か月=36万円
です。
10年間続ければ、
36万円×10年=360万円
になります。
投資元本だけでも360万円です。
さらに運用益が加わる可能性があります。
子どもの投資で「時間」が大きな武器になる
こどもNISAの最大の特徴は、長い運用期間を取れることです。
例えば、
0歳から投資開始
↓
18歳まで18年間
↓
その後も成人NISAで運用
という流れを考えることができます。
投資では、短期間で大きな利益を狙うよりも、長期間にわたって積立・分散投資を続けることが資産形成の基本になります。
子どもは大人よりも圧倒的に長い時間を持っています。
その「時間」を資産形成に活用できるのが、こどもNISAの大きな魅力です。
18歳になったらどうなる?
こどもNISAは0~17歳の制度です。
18歳以降は成人向けのNISAへ移行する仕組みが示されています。
つまり、
0~17歳
こどもNISA
↓
18歳以降
成人NISA
という形で、長期的な資産形成を続けていくことができます。
子どもの成長に合わせて、
「教育資金」
↓
「大学・専門学校などの進学資金」
↓
「就職・引っ越し・自動車購入」
↓
「結婚・住宅購入」
など、さまざまなライフイベントに備えることができます。
こどもNISAは「教育資金専用」なの?
いいえ。
こどもNISAは、教育資金だけに限定された制度ではありません。
制度の目的としては、大学進学などの成人後のライフイベントに必要となる資金への備えも想定されています。
そのため、
- 大学の学費
- 一人暮らしの費用
- 就職後の生活資金
- 資格取得
- 自動車購入
- 結婚資金
- 将来の資産形成
など、子どもの将来に必要となる資金を長期的に準備するという考え方ができます。
親が投資するの?子どもが投資するの?
小さな子どもは自分で証券口座を管理することが難しいため、親権者などが口座を管理する仕組みが想定されています。
ただし、重要なのは、
「親のお金を親名義で運用する制度」ではなく、子ども名義の資産形成を行う制度
だという点です。
ここは贈与税などとも関係してくるため、祖父母が資金を出す場合などは、別途税務上の確認が必要です。
こどもNISAのメリット
こどもNISAのメリットを整理すると、次の5つです。
① 0歳から投資できる
これまでの成人NISAでは18歳未満は利用できませんでした。
こどもNISAでは0歳から対象になります。
② 運用益が非課税
長期間運用するほど、非課税メリットを活用しやすくなります。
③ 年間60万円まで投資できる
月5万円までの積立に相当します。
④ 非課税保有限度額が600万円
子どもの将来資金を長期的に準備できます。
⑤ 長期投資と相性がいい
対象商品が長期・積立・分散投資に適した一定の投資信託に限定されています。
こどもNISAの注意点
一方で、注意点もあります。
元本保証ではない
NISAは預金ではありません。
投資信託の価格が下落すれば、元本割れする可能性があります。
「こどものためのお金だから絶対に減らしたくない」という場合は、すべてを投資に回すのではなく、預貯金などとのバランスを考える必要があります。
使う時期が決まっているお金には注意
例えば、
「5年後に大学入学費として必ず300万円必要」
というように、使う時期が決まっているお金をすべて株式型の投資信託などに入れるのは慎重に考える必要があります。
投資では、必要な時期に相場が下落している可能性があるからです。
こどもNISAは「早く始めれば絶対に儲かる」制度ではない
ここも大切です。
こどもNISAは、
投資利益を保証する制度ではありません。
あくまでも、
「長期・積立・分散投資をしながら、運用益を非課税にする」
ための制度です。
投資先によっては価格が大きく変動します。
したがって、
「こどもNISA=絶対に増える」
と考えてはいけません。
こどもNISAは「子どものための長期投資」に向いている
こどもNISAを一言で表すなら、
子どもの将来に向けて、早い時期から長期・積立・分散投資を行うためのNISA
です。
年間60万円、非課税保有限度額600万円という枠が設けられ、0~17歳の間から資産形成を始められるようになります。
特に、
0歳から始める
という選択肢ができることは大きなポイントです。
まとめ:こどもNISAは「時間」を味方につける制度
2027年から始まる予定のこどもNISAは、子どもの将来の資産形成を考えるうえで注目したい制度です。
ポイントをまとめると、
- 2027年1月から開始予定
- 対象は0~17歳
- 年間投資枠は60万円
- 非課税保有限度額は600万円
- 長期・積立・分散投資に適した一定の投資信託が対象
- 成長投資枠はない
- 12歳以降は一定条件のもと払出し可能
- 18歳以降は成人NISAへ移行
- ジュニアNISAとは異なる新制度
という制度です。
こどもNISAの最大の魅力は、子どもが持っている「長い時間」を資産形成に活用できることです。
もちろん投資なので元本割れのリスクはあります。
しかし、長期・積立・分散という基本を守りながら、非課税制度を活用することで、子どもの将来に向けた資産形成の選択肢が広がります。
「子どもや孫に何か財産を残してあげたい」
と考えている人にとって、2027年以降のこどもNISAは、ぜひ知っておきたい制度の一つです。
コメント